

NHẬN ĐỊNH CỔ PHIẾU CAT (Caterpillar Inc)
CỐ VẤN ĐẦU TƯ: TRẦN BÁ TÂN – MB Securities Công ty Cổ phần Chứng khoán MB

Kính gửi quý nhà đầu tư
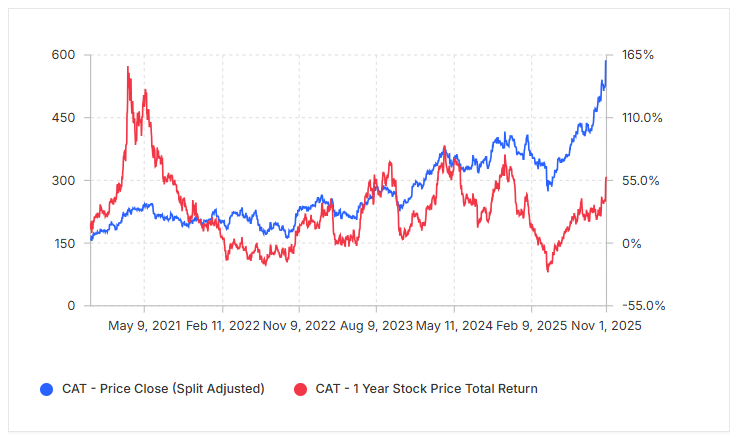
Cổ phiếu Caterpillar Inc (NYSE:CAT) vừa lập đỉnh lịch sử mới tại 596.21 vào ngày 29/10/2025 và tăng tới 56.6% trong 1 năm qua, nhưng mức giá hiện tại 577.26 lại cao hơn giá trị hợp lý tới 24.6% theo đánh giá của chuyên gia. Điều này khiến CAT trở thành một trường hợp vừa hấp dẫn về sức mạnh tài chính, vừa gây tranh cãi về định giá.
🚀 Lợi nhuận bùng nổ, định giá vượt “vạch đích”
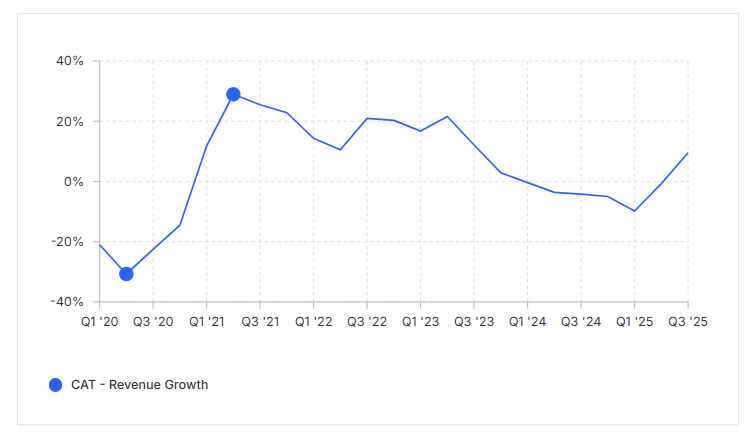
Báo cáo quý 3/2025 của Caterpillar gây ấn tượng mạnh: EPS đạt 4.95 (vượt dự báo 4.55), doanh thu 17.64 tỷ USD (cao hơn kỳ vọng 16.76 tỷ USD, tăng 10% so với cùng kỳ). Tuy nhiên, biên lợi nhuận hoạt động giảm còn 17.3% do chi phí sản xuất và thuế nhập khẩu tăng mạnh. Năm 2024, doanh thu của hãng giảm 3.4%, nhưng lợi nhuận trên vốn chủ sở hữu (ROE) vẫn cực kỳ cao: 55.4%.
📊 Góc nhìn phân tích kỹ thuật: Đà tăng mạnh nhưng tín hiệu trái chiều
- Chỉ báo RSI cảnh báo vùng quá mua, nhưng xu hướng trung và dài hạn vẫn được ủng hộ bởi hầu hết các chỉ báo động lượng và MA.
- Khối lượng giao dịch duy trì ở mức cao 6.95 triệu cổ phiếu/ngày.
- Tín hiệu “buy” mạnh ở các khung ngày, tuần, tháng nhưng xuất hiện trạng thái “neutral” và “strong sell” ở các khung ngắn hạn – dấu hiệu cảnh báo rủi ro điều chỉnh ngắn hạn.

🏦 Nền tảng tài chính: Mạnh về lợi nhuận, áp lực nợ
- ROE 55.4% và ROIC 18.2% vượt xa trung vị ngành.
- Tỷ lệ nợ/vốn chủ sở hữu 200.1% – mức khá cao, cần chú ý rủi ro lãi suất hoặc biến động kinh tế.
- Dòng tiền tự do (FCF) trên vốn hóa 5.5%: mức sinh lời ổn định, hỗ trợ cổ tức đều đặn (1.6%, đã tăng 12 năm liên tục).
INVESTINGPRO – CÔNG CỤ PHÂN TÍCH ĐẦU TƯ THÔNG MINH CHO NHÀ ĐẦU TƯ CHỨNG KHOÁN VIỆT NAM
🔥 Mâu thuẫn: Động lực tăng trưởng và rủi ro định giá
- Động lực tăng trưởng: Mảng năng lượng & vận tải tăng mạnh, backlog đơn hàng kỷ lục 39.9 tỷ USD, các nhà phân tích dự báo lợi nhuận vẫn duy trì bền vững.
- Rủi ro: Định giá hiện tại (P/E forward 31.6x, cao hơn trung bình ngành), EPS dự phóng giảm 15.9% năm 2025, giá trị hợp lý chỉ quanh 435.55 (thấp hơn giá thị trường 24.6%) và rủi ro chi phí sản xuất (tariff, lãi suất).
- Khuyến nghị chuyên gia phân tán: 12 mua – 11 giữ – 3 bán; mục tiêu giá trung bình 538.91, mục tiêu cao nhất 730, thấp nhất 380.

🧐 nhận định
Caterpillar đang ở trạng thái “vượt giới hạn tăng trưởng ngắn hạn”, nhưng tiềm ẩn rủi ro điều chỉnh khi định giá đã đi trước thực lực. Sức mạnh tài chính, vị thế ngành và cổ tức bền vững là điểm cộng lớn; tuy nhiên, áp lực chi phí, tốc độ tăng EPS chậm lại và định giá cao là rào cản cho nhà đầu tư mới gia nhập ở vùng giá hiện tại.
Trân trọng,
Đội ngũ phân tích:
Cố vấn đầu tư Trần Bá Tân
👉 Để có ưu đãi phí giao dịch đầu tư mua bán cụ thể, vui lòng liên hệ mở tài khoản MBS Z/L: 09789.98764.