NHẬN ĐỊNH CỔ PHIẾU TCB (Ngân hàng TMCP Kỹ thương Việt Nam) NGÀY 29 THÁNG 10 NĂM 2025
NHẬN ĐỊNH CỔ PHIẾU TCB (Ngân hàng TMCP Kỹ thương Việt Nam) NGÀY 29 THÁNG 10 NĂM 2025
CỐ VẤN ĐẦU TƯ: TRẦN BÁ TÂN – MB Securities Công ty Cổ phần Chứng khoán MB
Kính gửi quý nhà đầu tư
TCB vừa ghi nhận mức tăng giá cổ phiếu trong 1 năm lên tới 55.7% và dự báo tăng trưởng doanh thu năm 2025 đạt 23.7% — mức tăng trưởng vượt trội trong ngành ngân hàng Việt Nam. Tuy nhiên, chỉ số Fair Value Upside đang ở mức -6.9%, cho thấy giá hiện tại đã vượt giá trị hợp lý theo nhiều mô hình định giá.
🚦 Đà tăng mạnh nhưng “giá hợp lý” gây tranh cãi
Ngân hàng TMCP Kỹ thương Việt Nam (HOSE:TCB) hiện giao dịch tại 35,700.00₫ với vốn hóa thị trường 267.40 nghìn tỷ₫, là một trong những ngân hàng dẫn đầu về hiệu suất thị trường năm qua. Tăng trưởng giá cổ phiếu 1 năm đạt 55.7%, vượt xa mức trung bình ngành.
Tuy nhiên, mức Fair Value Upside âm và chỉ số Piotroski chỉ ở mức 4 (trên thang 9), cùng tỷ suất dòng tiền tự do -19.9%, cảnh báo nhà đầu tư về rủi ro dòng tiền.
💡 Động lực tăng trưởng & các chỉ số tài chính nổi bật
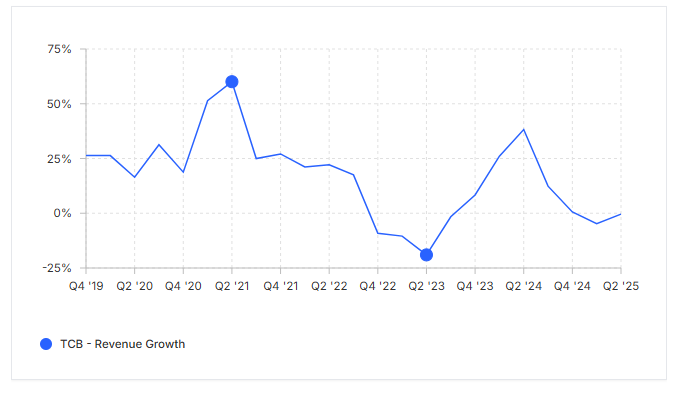
- Tăng trưởng doanh thu 2024: 18.7%; Dự báo 2025: 23.7%
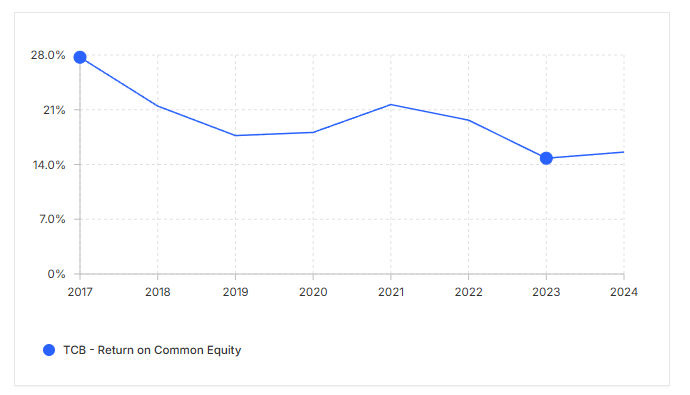
- ROE/ROA: 15.6%/2.4% — Khả năng sinh lời trên vốn chủ sở hữu và tài sản đều ở mức cao.
- P/E trailing: 7.7x — Định giá hấp dẫn hơn nhiều cổ phiếu cùng ngành.
- Tỷ lệ nợ/vốn chủ sở hữu: 140.3% — Đòn bẩy tài chính cao, nhưng vẫn trong vùng kiểm soát ngành.
- Tỷ suất cổ tức: 4.2% — Thu hút nhà đầu tư dài hạn.
📊 So sánh với các ngân hàng lớn khác
| Ticker | Giá hiện tại (₫) | ROE | P/E | Tăng trưởng doanh thu dự báo | Tăng trưởng giá 1 năm | Nhận định WarrenAI |
|---|---|---|---|---|---|---|
| HOSE:TCB | 35,700.00 | 15.6% | 7.7x | 23.7% | 55.7% | Đà tăng mạnh, định giá sát giá trị hợp lý |
| HOSE:STB | 2.17 | 26.4% | 7.2x | 27.3% | 68.0% | Tăng trưởng cực mạnh, định giá thấp |
| HOSE:VCB | 2.31 | 16.2% | 15.6x | 13.3% | -0.6% | An toàn, tăng trưởng chậm |
| HOSE:CTG | 1.87 | 20.2% | 8.8x | 15.1% | 43.2% | Tăng trưởng ổn định |
| HOSE:MBB | 0.91 | 23.6% | 7.9x | 43.8% | 49.2% | Định giá hấp dẫn, tăng trưởng mạnh |
📈 Biểu đồ động lực tài chính TCB
Dưới đây là một số biểu đồ giúp bạn nhìn nhận xu hướng tài chính và giá cổ phiếu TCB trong thời gian gần đây:
⚖️ Rủi ro và điểm cần lưu ý
- Dòng tiền tự do âm: FCF yield -19.9% cho thấy TCB đang “đốt tiền” khá nhanh, cần theo sát nguồn vốn nếu đầu tư trung/dài hạn.
- Định giá đã phản ánh kỳ vọng: Giá hiện tại chỉ còn -6.9% so với giá trị hợp lý, dư địa tăng giá ngắn hạn bị giới hạn nếu không có đột phá kết quả kinh doanh.
- Tín hiệu kỹ thuật ngắn hạn yếu: Phân tích kỹ thuật đang cho tín hiệu “bán mạnh” ở hầu hết các khung thời gian ngắn hạn.
- Tăng trưởng vượt ngành: Tuy nhiên, mức tăng trưởng doanh thu và lợi nhuận vượt trội giúp TCB luôn hút dòng tiền đầu tư dài hạn.
INVESTINGPRO – CÔNG CỤ PHÂN TÍCH ĐẦU TƯ THÔNG MINH CHO NHÀ ĐẦU TƯ CHỨNG KHOÁN VIỆT NAM
🏦 Kết luận WarrenAI
TCB đang thể hiện là một trong những cổ phiếu ngân hàng mạnh nhất về tăng trưởng và hiệu quả tài chính, dù các chỉ số dòng tiền và phân tích kỹ thuật ngắn hạn cho thấy áp lực điều chỉnh. Nếu bạn thiên về đầu tư dài hạn và chấp nhận biến động, TCB vẫn là lựa chọn đáng chú ý — nhưng cần theo sát các chỉ số dòng tiền và định giá.
English Version
Tổng kết
TCB just delivered a 55.7% one-year share price gain and is forecasting 23.7% revenue growth for 2025 — remarkable outperformance in Vietnam’s banking sector. However, its Fair Value Upside is now at -6.9%, signaling that the current price may have outpaced fair value models.
🚦 Rapid Gains, But “Fair Value” Doubts
Vietnam Technological and Commercial Joint Stock Bank (HOSE:TCB) is trading at 35,700.00₫ with a market cap of 267.40 trillion₫, ranking among the top-performing banks over the past year. Its one-year share price surge of 55.7% far exceeds the sector average.
However, a negative Fair Value Upside and a Piotroski Score of only 4 (out of 9), plus a free cash flow yield of -19.9%, send a cautionary signal about cash flow risks.
💡 Growth Drivers & Key Financials
- 2024 Revenue Growth: 18.7%; 2025 Forecast: 23.7%
- ROE/ROA: 15.6%/2.4% — Strong profitability on both equity and assets.
- Trailing P/E: 7.7x — More attractive valuation than most peers.
- Debt/Equity Ratio: 140.3% — High leverage, but sector-typical.
- Dividend Yield: 4.2% — Attractive for long-term investors.
📊 Peer Comparison — The Big Bank League
| Ticker | Price (₫) | ROE | P/E | Revenue Growth F’cast | 1Y Price Return | WarrenAI Take |
|---|---|---|---|---|---|---|
| HOSE:TCB | 35,700.00 | 15.6% | 7.7x | 23.7% | 55.7% | Rapid growth, now near fair value |
| HOSE:STB | 2.17 | 26.4% | 7.2x | 27.3% | 68.0% | Explosive, still cheap |
| HOSE:VCB | 2.31 | 16.2% | 15 |
Trân trọng,
Đội ngũ phân tích:
Cố vấn đầu tư Trần Bá Tân
👉 Để có ưu đãi phí giao dịch đầu tư mua bán cụ thể, vui lòng liên hệ mở tài khoản MBS Z/L: 09789.98764.