NHẬN ĐỊNH CỔ PHIẾU V Visa Inc Class A
NHẬN ĐỊNH CỔ PHIẾU V Visa Inc Class A
CỐ VẤN ĐẦU TƯ: TRẦN BÁ TÂN – MB Securities Công ty Cổ phần Chứng khoán MB
Kính gửi quý nhà đầu tư
Visa Inc. (NYSE:V) vừa công bố kết quả quý IV vượt kỳ vọng với EPS 2.98 $ và doanh thu 10.7 tỷ $, cổ phiếu đang giao dịch quanh 340.74 $, tăng 18.2% trong 1 năm qua. Tuy nhiên, so với giá trị hợp lý, cổ phiếu hiện chỉ còn -1.2% upside—tức là đang sát vùng định giá của các chuyên gia phân tích.
Vượt kỳ vọng, nhưng định giá đã căng
Visa tiếp tục thể hiện sức mạnh tài chính: doanh thu tăng trưởng 11.3%, biên lợi nhuận ròng đạt 55%, ROE ở mức cực cao 53.3% và EPS tăng trưởng 13.2%. Dòng tiền tự do tăng trưởng đều, lợi suất dòng tiền tự do 3.4% phản ánh nền tảng vững chắc. Tuy nhiên, P/E trailing 31.5x và PEG 3.44 cho thấy cổ phiếu này đang giao dịch ở vùng định giá cao so với tốc độ tăng trưởng kỳ vọng.
INVESTINGPRO – CÔNG CỤ PHÂN TÍCH ĐẦU TƯ THÔNG MINH CHO NHÀ ĐẦU TƯ CHỨNG KHOÁN VIỆT NAM
Giá trị gia tăng là vũ khí bí mật
Điểm sáng lớn là mảng Value-Added Services (VAS) tăng trưởng 25% YoY, chiếm ~28% doanh thu và đóng góp ~60% vào tăng trưởng quý gần nhất. Đây là động lực giúp Visa duy trì đà tăng trưởng bất chấp cạnh tranh và biến động kinh tế.
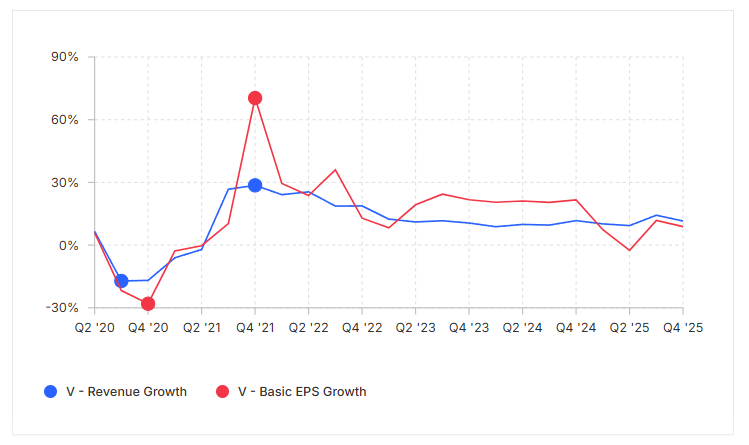
Định giá: Đỉnh cao nhưng khó bứt phá?
Giá mục tiêu trung bình của 37 chuyên gia phân tích là 394.78 $, với vùng thấp nhất 305 $ và cao nhất 450 $. Giá trị hợp lý theo phân tích nội bộ là 336.68 $, gần sát giá hiện tại—hàm ý rủi ro upside ngắn hạn thấp.
| Chỉ số chính | Giá trị | Đánh giá WarrenAI |
|---|---|---|
| Giá hiện tại | 340.74 $ | Sát giá trị hợp lý |
| Giá mục tiêu TB phân tích | 394.78 $ | Tiềm năng tăng giá trung bình |
| P/E trailing | 31.5x | Định giá cao |
| Tăng trưởng doanh thu | 11.3% | Ổn định, vượt ngành |
| ROE | 53.3% | Siêu hiệu quả vốn |
| Lợi suất cổ tức | 0.7% | Thấp, phù hợp giữ lâu dài |
Cảnh báo & rủi ro tiềm ẩn
Visa đang phải đối mặt với vụ kiện của Bộ Tư pháp Mỹ—rủi ro pháp lý vẫn chưa ngã ngũ. Ngoài ra, cổ phiếu hiện giao dịch ở mức P/E và P/B cao so với nhóm đồng ngành, trong khi lợi suất cổ tức thấp (0.7%). Các chỉ báo kỹ thuật khung 1h – 1 ngày đều đang nghiêng về “bán mạnh”, cho thấy rủi ro điều chỉnh ngắn hạn.
Động lực dài hạn: Thanh toán số & VAS
Visa hưởng lợi từ xu hướng toàn cầu hóa thanh toán số, tăng trưởng thẻ toàn cầu, cùng khả năng mở rộng dịch vụ giá trị gia tăng. Sở hữu biên lợi nhuận gộp 97.8%, mô hình kinh doanh cực kỳ bền vững. Tuy vậy, cạnh tranh ngày càng khốc liệt và áp lực pháp lý là hai “đám mây” cần lưu ý.

Kết luận
Visa là cổ phiếu chất lượng cao với động lực tăng trưởng ổn định nhờ VAS và quy mô toàn cầu, song định giá không còn rẻ và rủi ro pháp lý cần theo dõi sát. Phù hợp với nhà đầu tư dài hạn ưu tiên sự ổn định, nhưng cần sẵn sàng cho các nhịp điều chỉnh ngắn hạn.
Trân trọng,
Đội ngũ phân tích:
Cố vấn đầu tư Trần Bá Tân
👉 Để có ưu đãi phí giao dịch đầu tư mua bán cụ thể, vui lòng liên hệ mở tài khoản MBS Z/L: 09789.98764.