NHẬN ĐỊNH CỔ PHIẾU WFC Wells Fargo & Company
NHẬN ĐỊNH CỔ PHIẾU WFC Wells Fargo & Company
CỐ VẤN ĐẦU TƯ: TRẦN BÁ TÂN – MB Securities Công ty Cổ phần Chứng khoán MB
Kính gửi quý nhà đầu tư
Tìm kiếm thông tin từ Chỉ số đánh giá, Phân Tích Kỹ Thuật, Tin tức, Phân tích – khám phá những điểm nổi bật!
Tổng kết
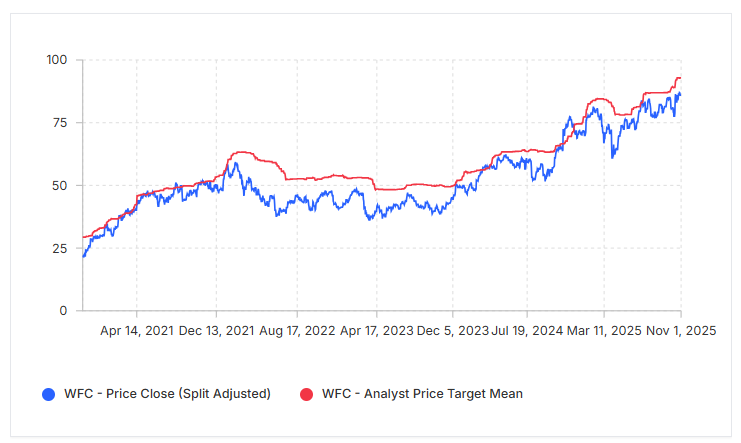
Wells Fargo & Company (NYSE:WFC) vừa lập đỉnh lịch sử mới với giá 87.47 (15/10/2025), hiện giao dịch quanh 86.97 – tăng 35.9% so với cùng kỳ năm trước và vượt xa nhiều ngân hàng Mỹ lớn. Tăng trưởng lợi nhuận, EPS và dòng tiền mạnh giúp WFC duy trì vị thế nổi bật dù áp lực ngành ngân hàng vẫn còn.
INVESTINGPRO – CÔNG CỤ PHÂN TÍCH ĐẦU TƯ THÔNG MINH CHO NHÀ ĐẦU TƯ CHỨNG KHOÁN VIỆT NAM
🚦 Gần Đỉnh, Đâu Là Rủi Ro?
WFC đang sát đỉnh 52 tuần và đỉnh lịch sử, với mức giá chỉ thấp hơn 0.5 đơn vị so với kỷ lục. Tỷ suất cổ tức 2.3% cùng định giá P/E 13.8x (2024) vẫn hấp dẫn so với bối cảnh ngân hàng Mỹ, nhưng tỷ lệ nợ/vốn chủ sở hữu lên tới 188.5% và biên lợi nhuận gộp còn yếu là những điểm cần lưu ý. Đặc biệt, WFC vừa công bố giảm lãi suất cơ bản xuống 7.00% (từ 7.25%) – động thái này có thể tác động đến biên lãi ròng trong bối cảnh cạnh tranh gia tăng.
Wells Fargo cắt giảm lãi suất cơ bản (29/10/2025)
📊 Động Lực Tăng Giá: Lợi Nhuận & Dòng Tiền
- Lợi nhuận sau thuế biên: 25.3% (2024) – cao so với các đối thủ cùng ngành
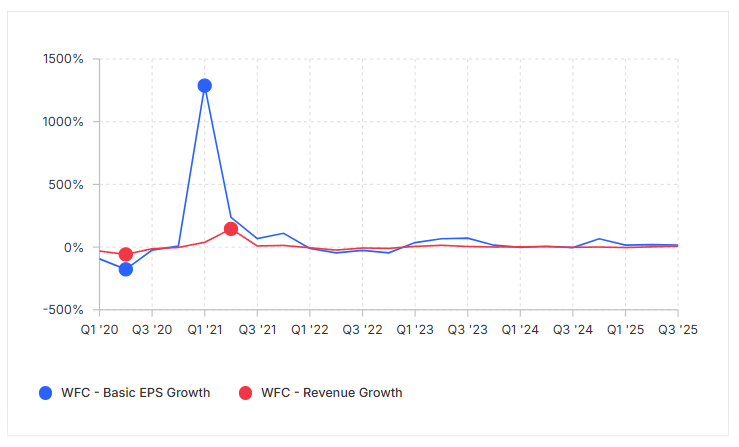
- EPS tăng trưởng: 17.1% (Q3/2025), dự báo EPS 2025 đạt $6.44
- Tăng trưởng doanh thu: 7.5% (Q3/2025), dự báo tiếp tục duy trì 7.7% năm 2025
- Dòng tiền tự do/giá trị doanh nghiệp: 5.3%
- Tỷ suất sinh lời vốn chủ/ROE: 11.4% (2024)
🏦 Sức Mạnh & Thách Thức Ngành
Điểm mạnh:
- Vị thế lớn ngành ngân hàng Mỹ, đa dạng hóa nguồn thu
- Đã xóa bỏ nhiều rào cản pháp lý, mở rộng cơ hội tăng trưởng
- Duy trì trả cổ tức 55 năm liên tục, tăng cổ tức 4 năm liền
Điểm yếu: - Biên lợi nhuận gộp thấp, sức ép cạnh tranh lớn
- Tăng trưởng bị giới hạn nhiều năm, giờ đối mặt rủi ro thực thi chiến lược mở rộng
Cơ hội: - Mở trần tài sản, có thể tăng mạnh dư nợ cho vay, thu hút thêm tiền gửi
- Động lực mới từ bộ máy lãnh đạo và chiến lược mua lại cổ phiếu
Rủi ro: - Kinh tế Mỹ đối diện nguy cơ suy thoái, nợ xấu bất động sản thương mại tăng
- Ngành ngân hàng cạnh tranh gay gắt, yêu cầu đầu tư công nghệ lớn
💡 Định Giá & Kỳ Vọng: Còn Dư Địa?
- Giá mục tiêu trung bình của giới phân tích: 92.90 (Upside 6.8%)
- Giá mục tiêu cao nhất: 101.00
- Giá trị hợp lý (fair value) theo mô hình: 18.0% upside
- Khuyến nghị đồng thuận: “Buy” (2.04 điểm)
- Dòng tiền cổ đông (shareholder yield): 11.1% – cho thấy sức hấp dẫn dài hạn
🔍 So Sánh Đối Thủ: WFC Đang Ở Đâu?
| Ticker | Giá hiện tại | P/E (LTM) | ROE | Tăng giá 1 năm | Nhận định WarrenAI |
|---|---|---|---|---|---|
| WFC | 86.97 | 13.8x | 11.4% | 35.9% | Định giá hấp dẫn, tăng trưởng ấn tượng |
| JPM | 311.12 | 14.9x | 17.1% | 39.9% | Lợi nhuận cao nhưng upside thấp |
| MTB | 183.87 | 10.8x | 9.9% | -3.0% | Định giá rẻ nhưng tăng trưởng yếu |
| PNC | 182.55 | 11.6x | 11.4% | 0.3% | Ổn định, nhiều upside hơn |
INVESTINGPRO – CÔNG CỤ PHÂN TÍCH ĐẦU TƯ THÔNG MINH CHO NHÀ ĐẦU TƯ CHỨNG KHOÁN VIỆT NAM
Insights 🔍:
- WFC có tốc độ tăng giá vượt trội, định giá P/E vẫn ở mức hợp lý so với các ông lớn khác.
- ROE chưa phải cao nhất ngành, nhưng tiềm năng mở rộng mạnh khi trần tài sản được gỡ bỏ.
🎯 Kịch Bản Thị Trường & Lời Khuyên
- Động lực tăng trưởng đến từ mở rộng dư nợ, nâng biên lợi nhuận và mua lại cổ phiếu quy mô lớn.
- Rủi ro chủ yếu là môi trường lãi suất giảm, cạnh tranh gay gắt và nợ xấu tiềm ẩn.
- Giá hiện tại gần đỉnh lịch sử và 52 tuần, do đó cần chú ý biến động ngắn hạn và các nhịp điều chỉnh.
- Sức hấp dẫn dài hạn vẫn cao với cổ đông trung thành nhờ dòng tiền cổ tức ổn định, tăng trưởng EPS và buyback.
Trân trọng,
Đội ngũ phân tích:
Cố vấn đầu tư Trần Bá Tân
👉 Để có ưu đãi phí giao dịch đầu tư mua bán cụ thể, vui lòng liên hệ mở tài khoản MBS Z/L: 09789.98764.