Nhận đinh cổ phiếu VCB (JSC Bank for Foreign Trade of Viet Nam)
Nhận định cổ phiếu VCB (JSC Bank for Foreign Trade of Viet Nam)
Kính gửi quý nhà đầu tư
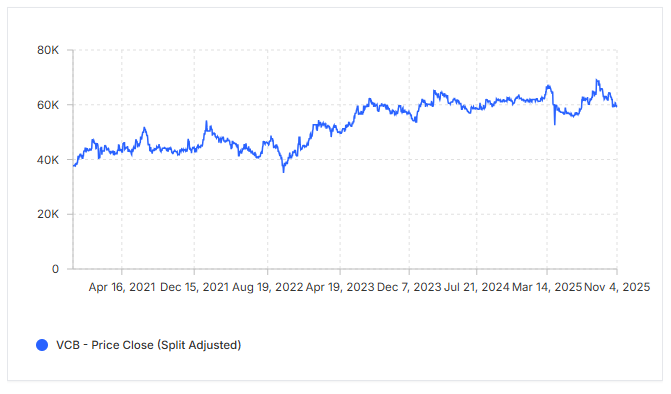
VCB hiện giao dịch ở mức 59,600.00₫ với mức tăng giá hôm nay chỉ 0.5%, nhưng đang có mức chiết khấu khoảng 18.0% so với giá trị hợp lý do các chuyên gia phân tích định giá (70,096.71₫). Tuy vậy, xu hướng kỹ thuật trung và dài hạn lại nghiêng mạnh về phía tiêu cực với tín hiệu “bán mạnh”.
Định Giá & Kỳ Vọng: Chiết Khấu Hấp Dẫn, Động Lực Ngắn Hạn Yếu
VCB đang được các chuyên gia phân tích đánh giá cao, với khuyến nghị 1.31 (Strong Buy), mục tiêu giá trung bình lên tới 73,330.48₫ (cao nhất 85,300₫). Điều này hàm ý mức tăng kỳ vọng khoảng 18–21% so với giá hiện tại. P/E hiện tại là 15.9x, thấp hơn trung bình 3 năm (95.3%), còn P/B chỉ bằng 78.8% trung bình 3 năm – một mức chiết khấu hiếm thấy với một “ông lớn” ngành ngân hàng.
Truy cập: https://www.investing-referral.com/TanTranInvestingPro/
Hiệu Quả Kinh Doanh: Lợi Nhuận Cao Nhưng Tăng Trưởng Chậm Lại
- ROE đạt 17.2%, ROA đạt 1.7% – tiếp tục nằm trong top đầu hệ thống.
- Tăng trưởng EPS quý gần nhất chỉ 5.4%, cả năm 2024 chỉ 2.0% – đều thấp hơn kỳ vọng so với mặt bằng chung.
- Tăng trưởng doanh thu 2025 dự báo phục hồi lên 13.3%, so với mức tăng thực tế 2024 là 3.4%.

Kỹ Thuật: Cảnh Báo Áp Lực Bán, Rủi Ro Đảo Chiều
Các chỉ báo kỹ thuật đa khung thời gian đều báo “bán mạnh” (strong sell) từ 1H tới 1 tháng:
- RSI (14 ngày): 37.27, sát ngưỡng bán quá mức (oversold)
- MACD, Stoch, CCI: Đều cho tín hiệu bán
- Giá thấp hơn 52 tuần cao nhất 16.0%, nhưng vẫn cao hơn đáy 52 tuần gần 14.6%
- Beta 0.47: Biến động thấp, nhưng rủi ro giảm giá vẫn hiện hữu khi dòng tiền ngoại liên tục rút khỏi nhóm ngân hàng
Câu Chuyện Thị Trường: Động Lực Từ Nâng Hạng, Thoái Vốn Ngoại
- Nâng hạng thị trường FTSE Russell (hiệu lực 09/2026) dự báo hút thêm 1 tỷ USD vào các cổ phiếu lớn còn room ngoại như VCB.
- Nhà nước vẫn duy trì sở hữu tối thiểu 65% tại VCB, hạn chế tiềm năng nới room ngoại so với nhóm ngân hàng tư nhân.
- Khối ngoại thời gian gần đây liên tục bán ròng nhóm ngân hàng, dù dòng tiền ETF dự báo sẽ quay lại khi nâng hạng.
Rủi Ro & Lưu Ý: Định Giá Tốt Nhưng Chưa Có Động Lực Ngắn Hạn
- Tăng trưởng lợi nhuận chậm lại và biên lãi gộp yếu là điểm trừ.
- Thanh khoản cao, ít biến động mạnh—phù hợp nhà đầu tư trung/dài hạn hơn là lướt sóng.
- chia cổ tức năm 2025, cổ tức tiền mặt 450đ/cp.

Trân trọng,
Đội ngũ phân tích:
Cố vấn đầu tư Trần Bá Tân
👉 Để có ưu đãi phí giao dịch đầu tư mua bán cụ thể, vui lòng liên hệ mở tài khoản MBS Z/L: 09789.98764.